A partir da versão Gestores 1.0.2.236 / Sincdata 1.0.0.94 / GestorPDV 2.2.5.53
Visão geral
A Lei Complementar nº 224 é uma legislação que altera a forma como o governo concede e controla incentivos e benefícios tributários.
➡️ Em termos simples:
Ela reduz benefícios fiscais e exige mais controle sobre eles.
O que muda na prática?
Se o produto NÃO estiver na cesta básica nacional, passará a ter incidência de data-bs-toggle="tooltip" data-bs-placement="bottom" title="O PIS (Programa de Integração Social) é uma contribuição tributária federal paga por empresas privadas para financiar o pagamento do seguro-desemprego e o abono salarial de seus funcionários. Ele funciona como uma transferência de renda para trabalhadores de baixa renda, equivalente a até um salário mínimo anual, pago pela Caixa Econômica Federal a quem cumpre os requisitos. Pontos principais sobre o PIS: Quem tem direito: Trabalhadores de empresas privadas (CLT) cadastrados há pelo menos 5 anos, que trabalharam por pelo menos 30 dias no ano-base e receberam média de até dois salários mínimos mensais, informa o GOV.BR. Objetivo: Integrar o empregado do setor privado ao desenvolvimento da empresa e financiar o abono anual e seguro-desemprego. Identificação: O número do PIS é o mesmo da carteira de trabalho e, atualmente, o CPF substituiu o número do PIS para a maioria dos benefícios. Diferença PIS/PASEP: O PIS é para funcionários de empresas privadas (pago pela Caixa), enquanto o PASEP é para servidores públicos (pago pelo Banco do Brasil). Para receber o abono, os dados precisam estar corretamente enviados pelo empregador na Rais/eSocial, de acordo com o GOV.BR. " class="initialism">PIS e data-bs-toggle="tooltip" data-bs-placement="bottom" title="O COFINS (Contribuição para o Financiamento da Seguridade Social) é um tributo federal brasileiro que incide sobre a receita bruta das empresas para financiar saúde, previdência e assistência social. É pago pela maioria das pessoas jurídicas, geralmente com alíquotas de 3% (cumulativo) ou 7,6% (não cumulativo), sendo fundamental para a seguridade social. Principais características do COFINS: Finalidade: Financiar a seguridade social (saúde, previdência e assistência social). Quem paga: Pessoas jurídicas de direito privado, incluindo empresas de diversos portes. Base de Cálculo: Incide sobre a receita bruta ou faturamento da empresa. Regimes de Apuração: Cumulativo (3%): Geralmente para empresas do Lucro Presumido. Não permite dedução de créditos sobre compras ou despesas. Não Cumulativo (7,6%): Aplicado ao Lucro Real. Permite descontar créditos de certas despesas e insumos. Diferença do PIS: Embora cobrados juntos e com base similar, o COFINS tem destinação social ampla, enquanto o PIS é focado no seguro-desemprego e abono salarial. Com a Reforma Tributária, o COFINS será unificado na nova CBS (Contribuição sobre Bens e Serviços)" class="initialism">COFINS a partir de abril/2026. As alíquotas passam a ser:
Lucro Real: PIS: 0,165% COFINS: 0,76%
Lucro Presumido: PIS: 0,065% COFINS: 0,3%
Já os produtos que estão na cesta básica nacional continuam com data-bs-toggle="tooltip" data-bs-placement="bottom" title="Alíquota é o percentual ou valor fixo aplicado sobre uma base de cálculo (como valor de um produto, serviço ou renda) para definir o montante de um tributo, imposto ou taxa a ser pago ao governo. " class="initialism">alíquota 0%.
1. O que são incentivos e benefícios tributários?
São “descontos” ou vantagens fiscais concedidas pelo governo, como:
- Redução de impostos;
- Isenção (alíquota zero);
- Créditos presumidos;
- Base de cálculo reduzida.
➡️ Exemplo:
Empresa que paga menos imposto por incentivo fiscal.
2. O que a Lei 224/2025 mudou?
A lei trouxe três mudanças principais:
2.1 Redução dos benefícios
➡️ Regra geral:
- Os incentivos foram reduzidos em 10%
Ou seja:
Empresas que pagavam menos imposto > agora podem pagar mais
2.2 Limite global de incentivos
➡️ O governo definiu que:
- Os benefícios fiscais não podem ultrapassar
* 2% do PIB
Isso limita o quanto o governo pode “abrir mão” de arrecadação.
2.3 Controle e avaliação
Agora:
- Todo benefício precisa ser:
- Avaliado;
- Justificado;
- Revisado periodicamente.
➡️ Evita benefícios sem retorno econômico
3. Por que essa lei foi criada?
O governo identificou:
- Crescimento alto dos benefícios fiscais;
- Falta de controle sobre esses gastos;
- Perda de arrecadação.
➡️ Então criou a lei para:
✔ Aumentar arrecadação;
✔ Melhorar controle;
✔ Tornar o sistema mais transparente.
4. Impacto prático para empresas
As empresas podem perceber:
- Aumento de impostos;
- Benefícios deixando de existir;
- Mudança na forma de tributação;
- Necessidade de ajustes no sistema.
5. Impacto no dia a dia do suporte
Você pode receber chamados como:
- “O imposto aumentou do nada”;
- “Meu benefício não está funcionando”;
- “A nota está diferente do esperado”;
- “Deu rejeição na NF-e”.
➡️ Muitas vezes, isso está relacionado à lei.
6. O que muda no sistema?
Para se adequar, o sistema precisa:
- Ajustar regras fiscais;
- Verificar data-bs-toggle="tooltip" data-bs-placement="bottom" title="O CST (Código de Situação Tributária) é um código numérico utilizado em documentos fiscais eletrônicos (como NF-e) para indicar a origem da mercadoria e como ela será tributada pelo ICMS (Imposto sobre Circulação de Mercadorias e Serviços). Ele é fundamental para a conformidade fiscal, evitando erros, multas e autuações. Principais características do CST: Composição (3 dígitos): O primeiro dígito indica a origem (nacional, importada, etc.) e os dois últimos indicam a tributação (tributada, isenta, com substituição tributária, etc.). Aplicação: Geralmente utilizado por empresas do Regime Normal (Lucro Real ou Presumido). Diferença de CSOSN: Empresas optantes pelo Simples Nacional utilizavam o CSOSN (Código de Situação da Operação no Simples Nacional), que foi, em grande parte, unificado à estrutura do CST. Outros Impostos: Existem também CSTs específicos para IPI, PIS e COFINS, que detalham se o produto é isento, tributado ou não tributado. O uso correto do CST garante o recolhimento adequado dos tributos e é essencial para a transparência junto ao Fisco." class="initialism">CST;
- Revisar benefícios (CBENEF);
- Inserir informações na NF-e.
6.1 CST correto para PIS/COFINS
Para operações com alíquota zero impactadas:
➡️ Utilizar:
- CST = 06 (Operação Tributável – Alíquota Zero)
6.2 Informação obrigatória na NF-e
➡️ No campo:
infAdFisco (Informações Adicionais de Interesse do Fisco)
Deve ser informado:
Exemplo:
Operação sujeita à Lei Complementar nº 224/2025
6.3 Quando aplicar essa regra?
Aplicar quando:
✔ Produto possui benefício fiscal;
✔ Operação com alíquota zero;
✔ Empresa está enquadrada nas regras da lei.
6.4 Datas de obrigatoriedade
- 01/01/2026 → data-bs-toggle="tooltip" data-bs-placement="bottom" title="O IRPJ (Imposto sobre a Renda das Pessoas Jurídicas) é um tributo federal obrigatório no Brasil que incide sobre o lucro líquido de empresas com CNPJ ativo. A alíquota base é de 15% sobre o lucro, com um adicional de 10% para lucros superiores a R$ 20.000 mensais, sendo fundamental para financiar áreas como saúde e educação. Principais Características do IRPJ Finalidade: Arrecadar recursos para o Governo Federal, funcionando como controle patrimonial da empresa. Quem paga: Empresas de direito privado (LTDA, S.A.), empresas individuais equiparadas e filiais de empresas estrangeiras no Brasil. Periodicidade: O pagamento pode ser mensal ou trimestral, dependendo do regime de tributação. MEI: Microempreendedores Individuais (MEI) não pagam IRPJ separadamente, pois já está incluído no DAS mensal." class="initialism">IRPJ e Importação
- 01/04/2026 → Demais tributos (PIS/COFINS, etc.)
7. Passo a passo no sistema
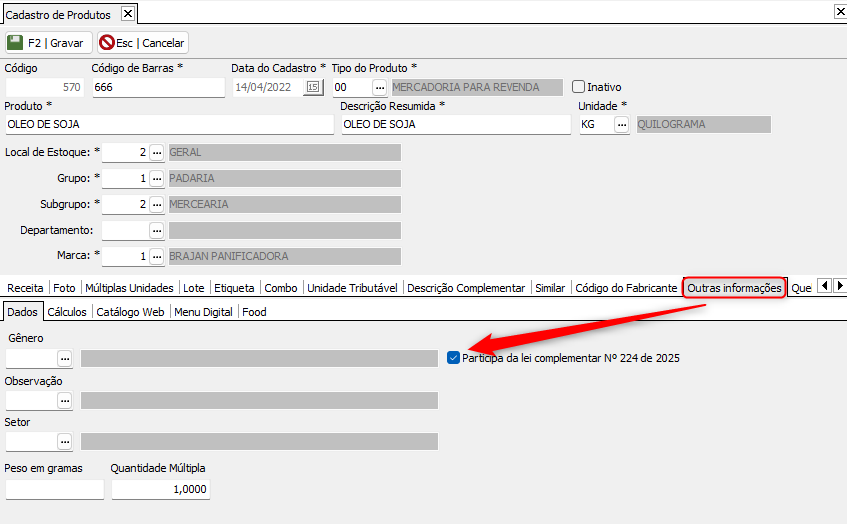
7.1 Cadastro de Produtos:
- É necessário ATIVAR o checkbox, informando que o item Participa da Lei Complemente 224/2025.
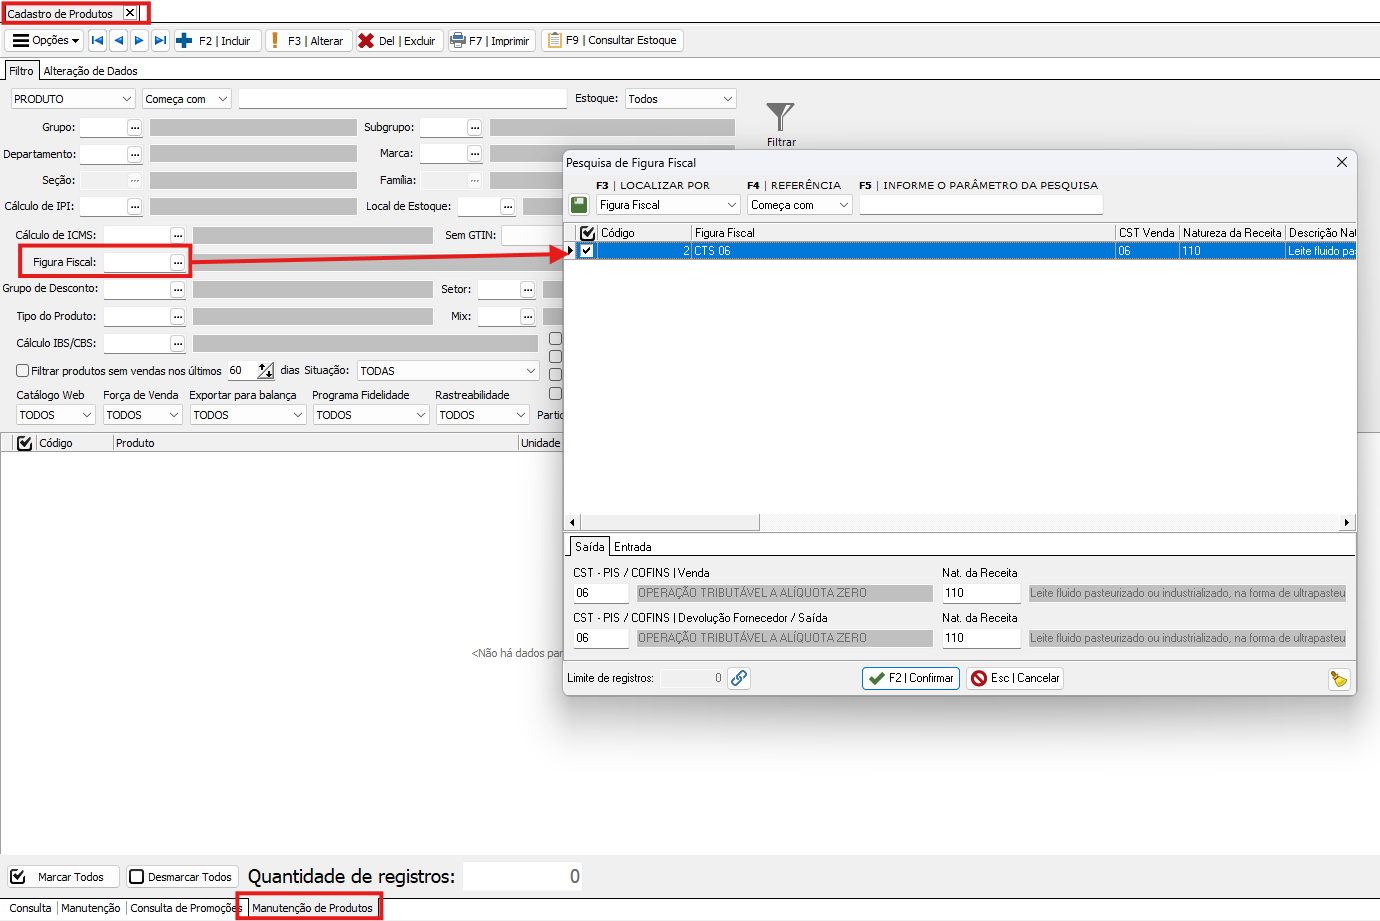
Ou, pode-se também alterar em grande escala em Manutenção de Produtos.
Filtre por Figuras Fiscais, e maque todas que possuem CST 06:
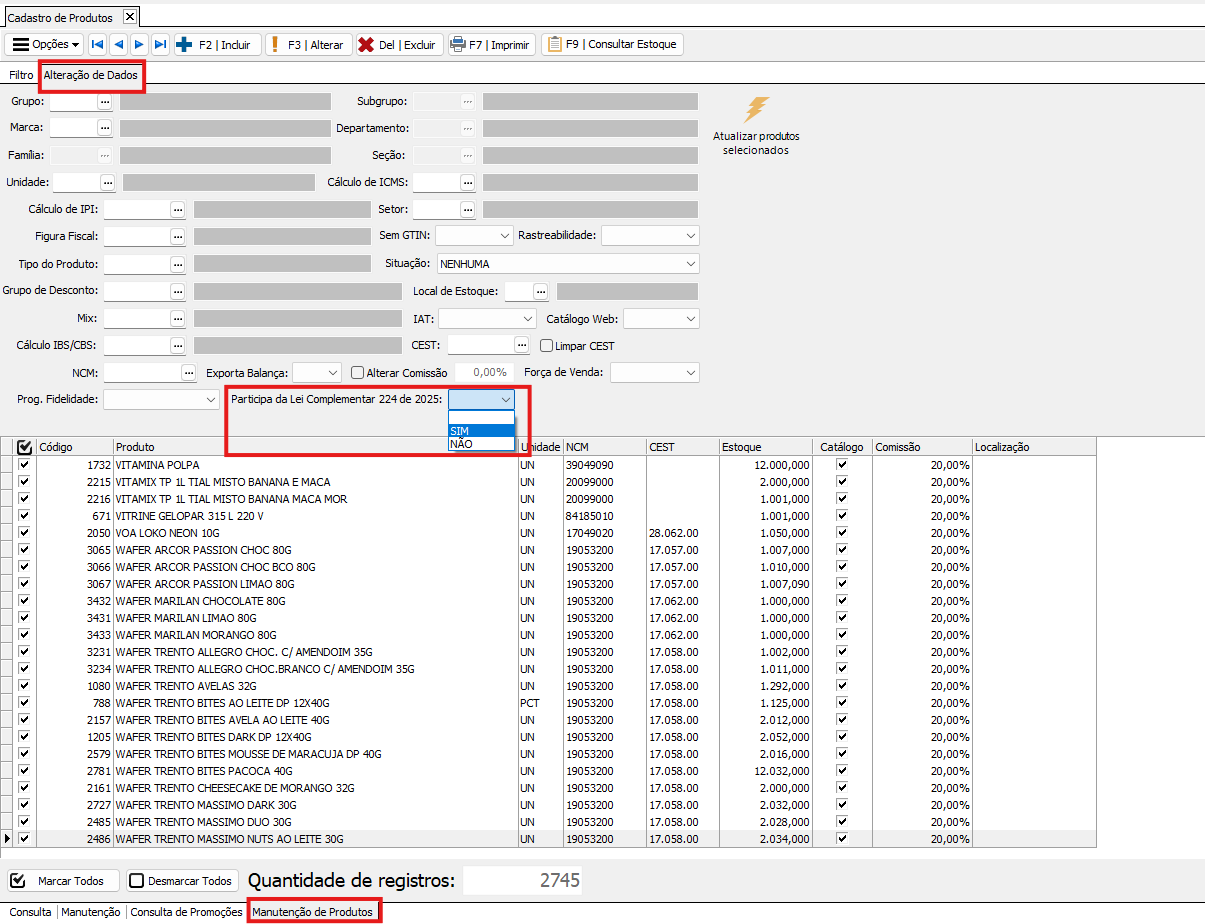
Após filtrar e marcar todos os produtos, necessita ir na aba Alteração de Dados e marcar como 'SIM' o parâmetro 'Participa da Lei Complementar 224 de 2025':
7.2 Documentos Fiscais NFE > DANFE > DADOS ADICIONAIS
- Inserir texto no infAdFisco - Se todas as informações estiverem corretas, checkbox ativo e CST de PIS/COFINS - 06, será destacado automaticamente nas Observações da DANFE:
'Operação sujeita ao disposto na Lei Complementar n°224, de 2025'.
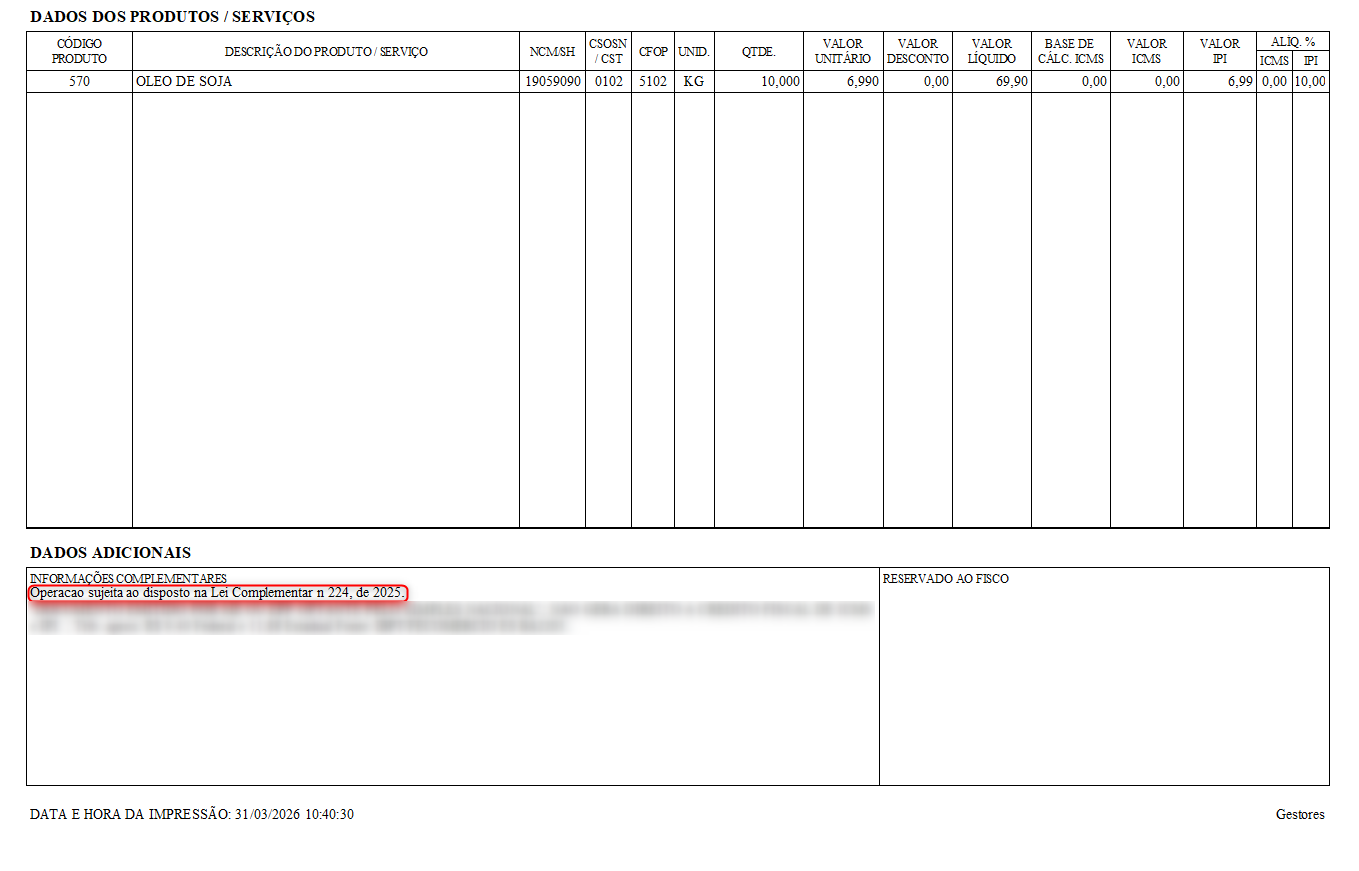
⚠️OBS: Situação não se aplica apenas a NFE, mas também a Cupom Fiscal (NFC-e[65]).
4. Validar produto
- NCM correto;
- Regra fiscal vinculada.
5. Emitir nota de teste
- Conferir XML;
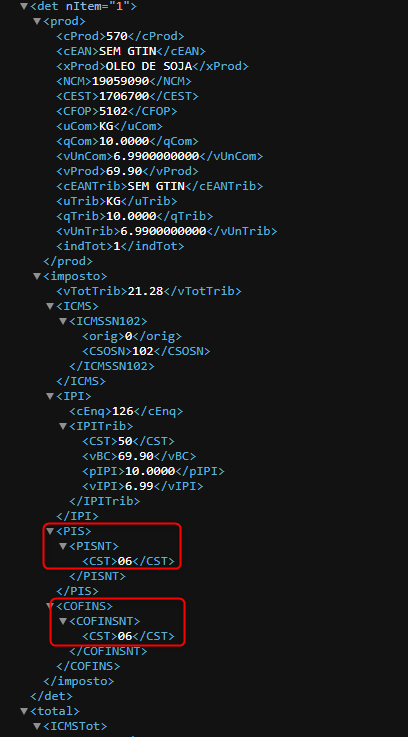
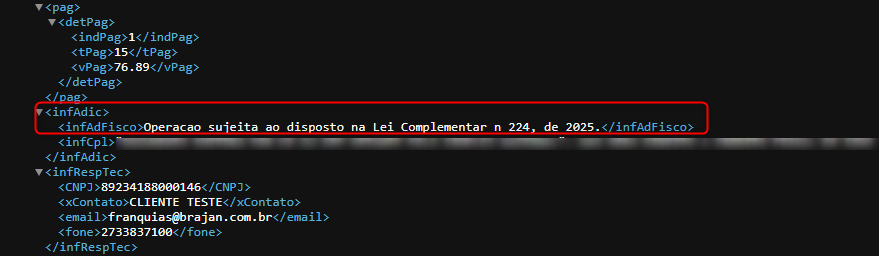
- Validar informações.
6. Exemplo prático
Venda de produto com benefício:
Antes:
- PIS/COFINS = 0%
- Sem observação
Agora:
- PIS/COFINS = 0% (CST 06)
- Com informação da lei no XML
8. Resumindo
A Lei 224/2025:
➡️ Diminui benefícios fiscais;
➡️ Limita incentivos do governo;
➡️ Exige mais controle e validação.
⚠️ Observação Importante
Para dúvidas específicas sobre tributação, enquadramento fiscal ou aplicação correta da legislação:
➡️ É indispensável entrar em contato com a contabilidade responsável pela empresa.
Cada empresa pode possuir particularidades fiscais que devem ser validadas por um profissional contábil.
Conclusão
Se tiver que explicar de forma rápida para um cliente:
“Essa lei reduziu os benefícios fiscais e aumentou o controle do governo, por isso alguns impostos podem ter mudado e o sistema precisou ser ajustado.”